

Μπορεί η εφορία να σας επιβάλει σήμερα πρόστιμο για το 2013; Το Συμβούλιο της Επικρατείας, με την απόφαση 1246/2026, είπε όχι. Η φορολογική διοίκηση το εφάρμοσε με την εγκύκλιο Ε.2072/2026. Τι αλλάζει στην πράξη, τι δεν σημαίνει η απόφαση και τι κάνετε πρακτικά.
Παραγραφή φόρων 2012–2017: η απόφαση ΣτΕ 1246/2026, η εγκύκλιος Ε.2072 και τι κάνετε πρακτικά
Η υπόθεση αφορούσε πρόστιμο για λήψη ενός εικονικού στοιχείου στη χρήση 2013. Ο έλεγχος έγινε το 2020. Για να μπορεί να επιβάλει πρόστιμο τόσο αργά, η φορολογική διοίκηση στηρίχθηκε σε μια μεταβατική διάταξη του νόμου 4646/2019. Η διάταξη αυτή έδινε 10 χρόνια για τις υποθέσεις φοροδιαφυγής των χρήσεων 2012 και 2013 και των φορολογικών ετών 2014 έως 2017.
Το Δημόσιο υποστήριξε κάτι που ακούγεται λογικό: ότι τα 10 χρόνια ήταν ευνοϊκότερα, αφού πριν ίσχυαν 20. Το δικαστήριο απάντησε ότι και τα 20 χρόνια ήταν ανίσχυρα. Άρα η σύγκριση δεν γίνεται με τα 20, αλλά με τα 5. Για τη χρήση 2013 η παραγραφή ήταν πενταετής και έληξε στις 31/12/2019. Η αίτηση αναίρεσης του Δημοσίου απορρίφθηκε.
Γιατί κρίθηκε αντισυνταγματική η δεκαετία
Δύο λόγοι.
Πρώτος: η διάταξη ψηφίστηκε το 2019 και άπλωνε την παραγραφή πίσω, μέχρι το 2013. Το Σύνταγμα, στο άρθρο 78, δεν επιτρέπει φορολογικό βάρος με νόμο που γυρίζει πιο πίσω από το προηγούμενο έτος. Το δικαστήριο έκρινε ότι το 2013 είναι «κατά πολύ προγενέστερο» του 2019. Για την ιστορία: ο νόμος δημοσιεύθηκε στις 12/12/2019, λίγες μέρες πριν λήξει η πενταετία. Παρ’ όλα αυτά, κρίθηκε ανίσχυρος.
Δεύτερος: η παραγραφή πρέπει να έχει εύλογη διάρκεια. Τα 20 χρόνια για φοροδιαφυγή κρίθηκαν δυσανάλογα. Ο λόγος είναι ότι σήμερα η φορολογική διοίκηση έχει ηλεκτρονικά μέσα ελέγχου και ανάλυση κινδύνου.
Τρία μηνύματα που μένουν
Πρώτο: η παραγραφή είναι κομμάτι του ίδιου του φόρου. Πρέπει να ορίζεται από πριν, με νόμο, και η λήξη της να μην εξαρτάται από το πότε θα αποφασίσει να ελέγξει η διοίκηση. Αυτό το είχε πει ήδη η Ολομέλεια του δικαστηρίου το 2017, με την απόφαση 1738/2017.
Δεύτερο: όχι αναδρομικές παρατάσεις. Η παραγραφή μπορεί να επιμηκυνθεί μόνο με διάταξη που ψηφίζεται το αργότερο το επόμενο έτος από εκείνο στο οποίο ανάγεται η υποχρέωση.
Τρίτο: ταβάνι λογικής. Ακόμη και για φοροδιαφυγή, η διάρκεια πρέπει να είναι αναλογική.
Τι εφαρμόζει η εγκύκλιος Ε.2072/2026
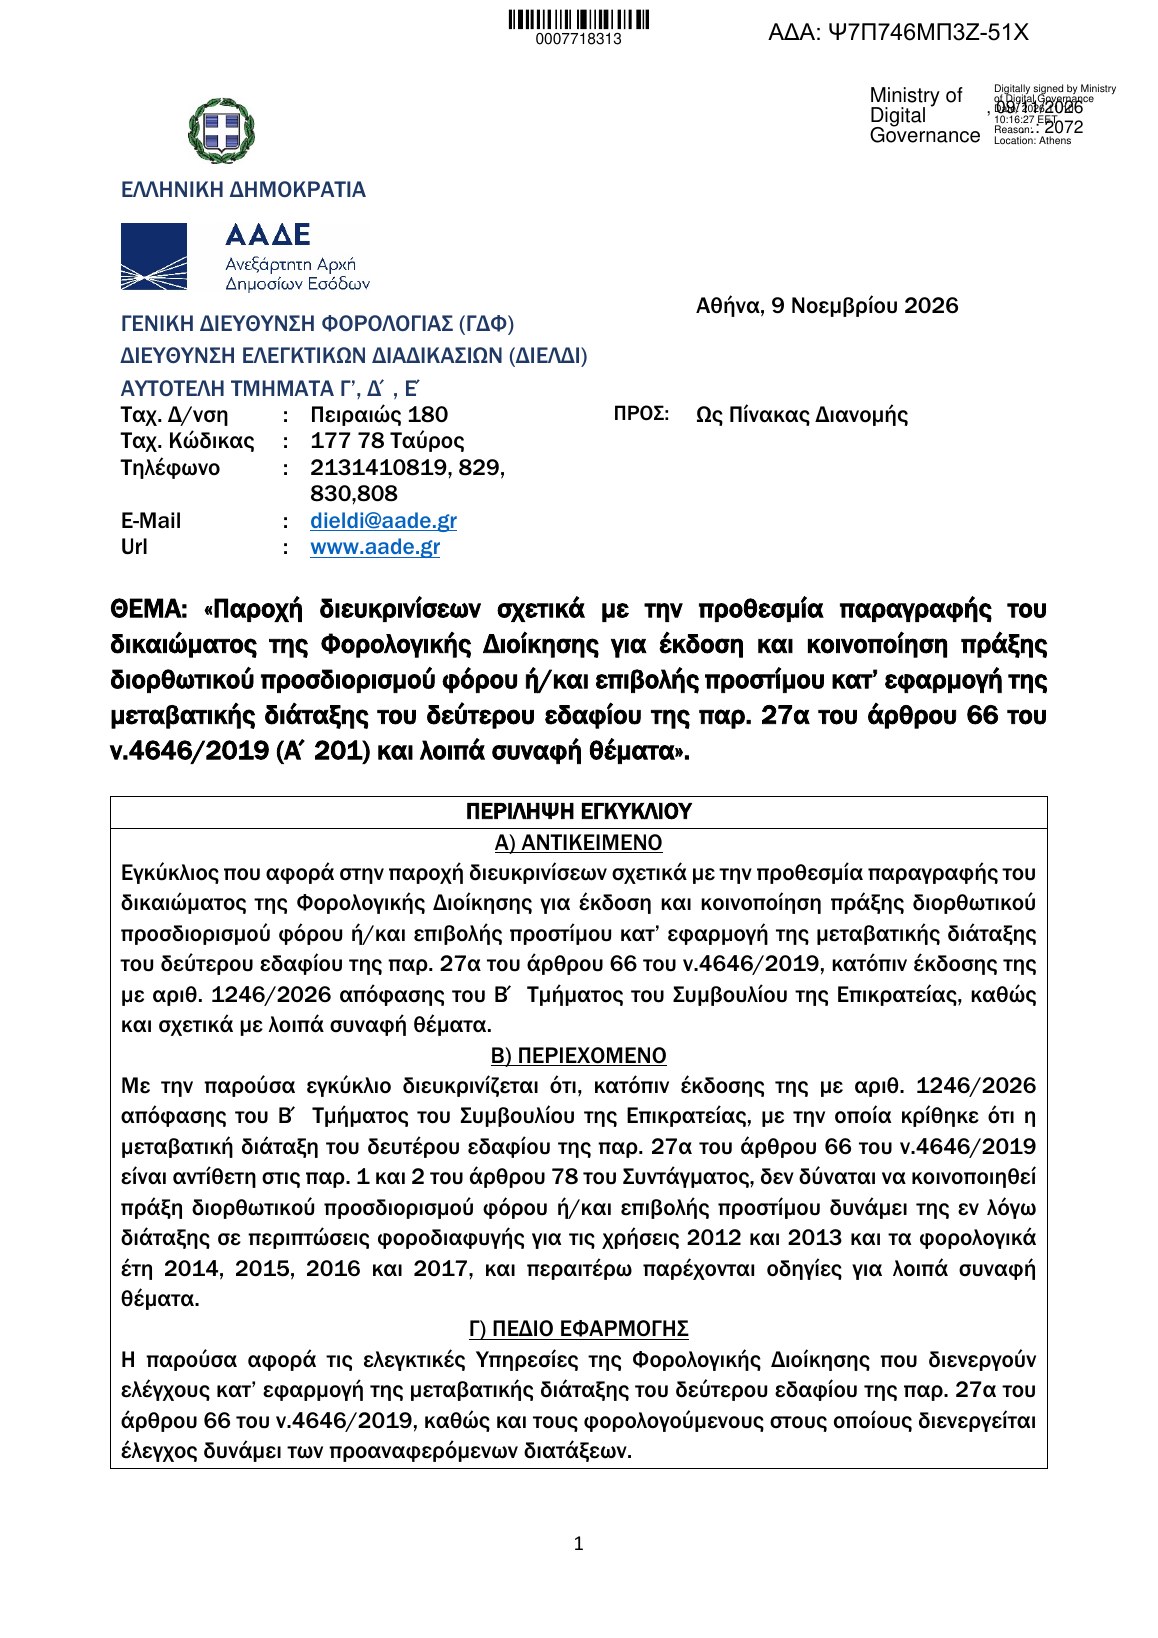
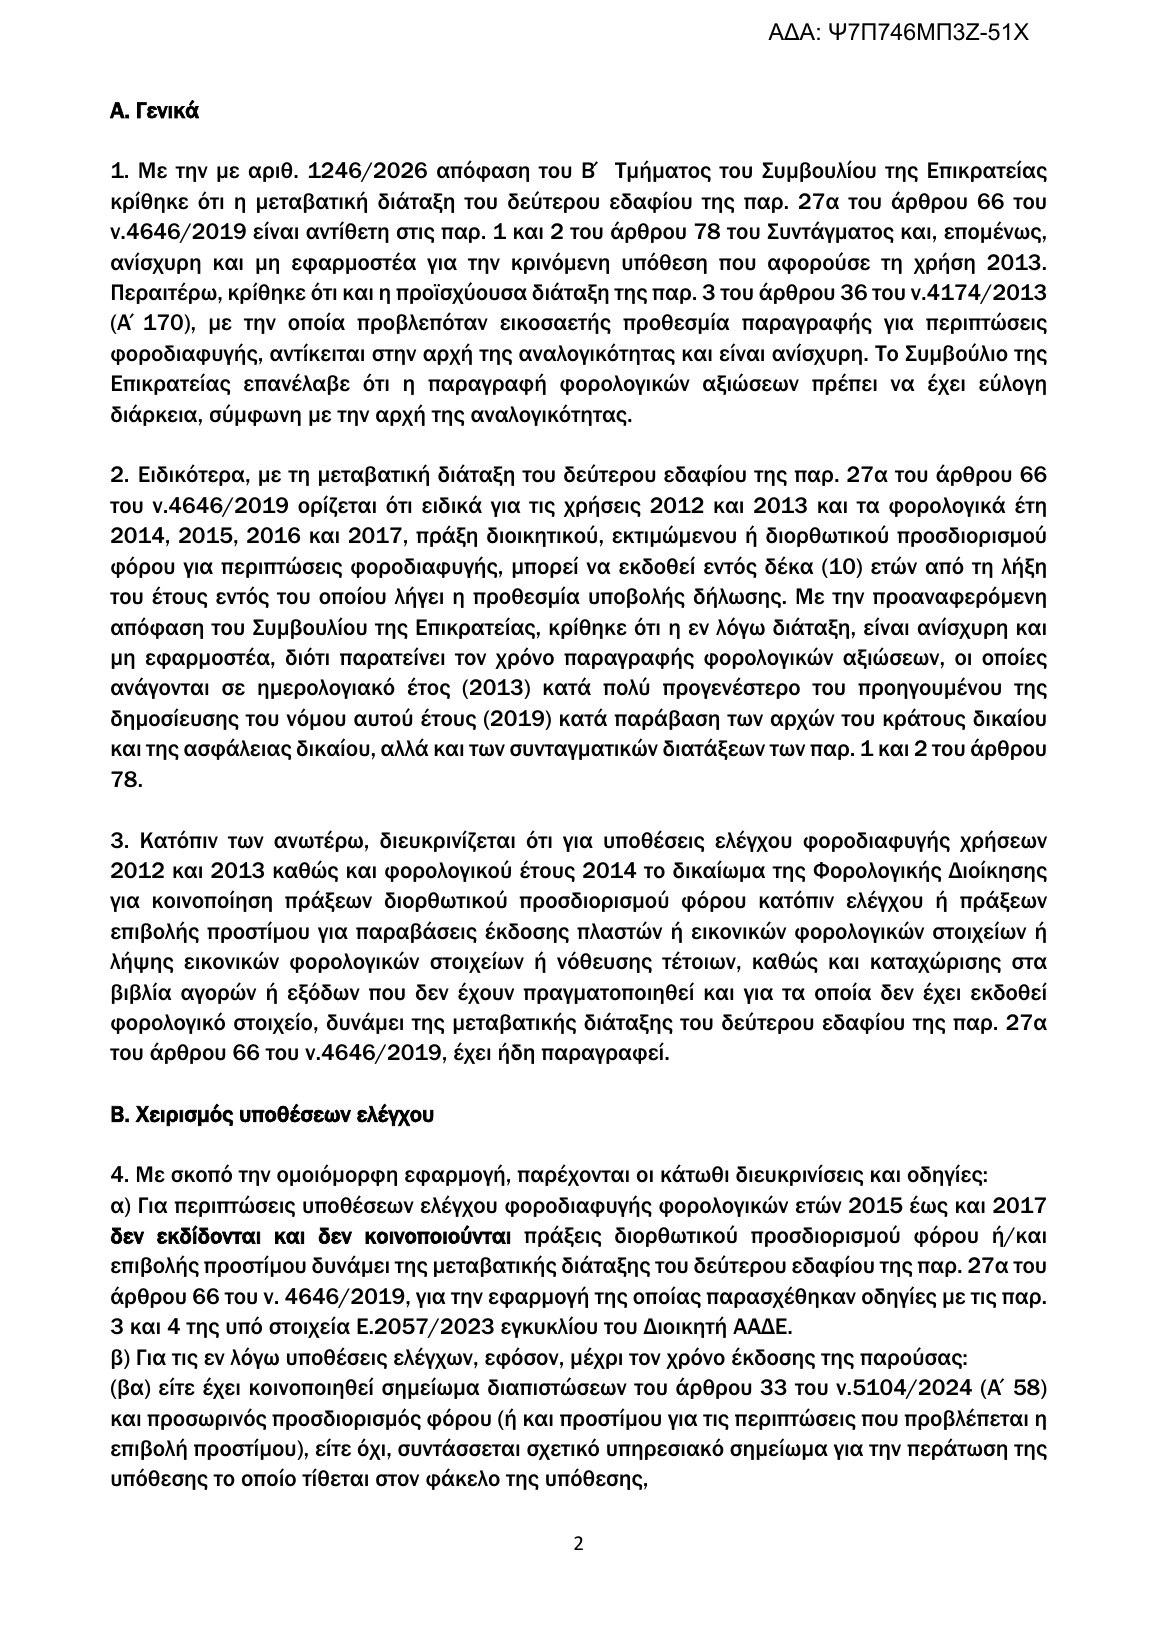
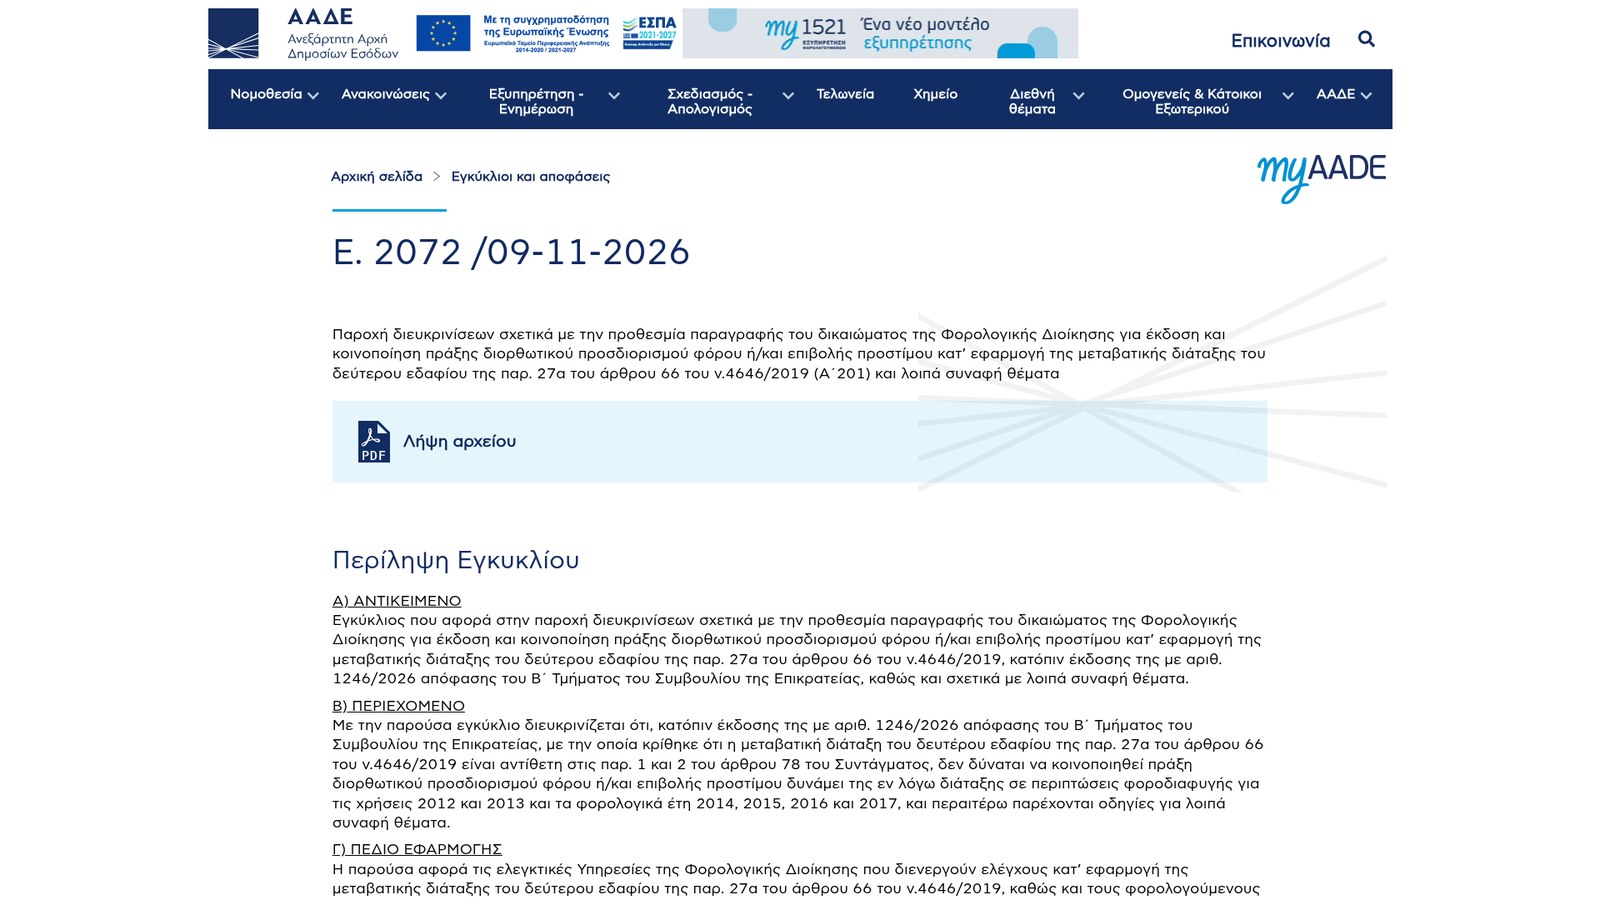
Στις 9 Νοεμβρίου 2026 η φορολογική διοίκηση εξέδωσε την εγκύκλιο Ε.2072/2026 και εφάρμοσε την απόφαση σε όλες τις υποθέσεις που στηρίζονταν σε αυτή τη διάταξη.
Για τις χρήσεις 2012 και 2013 και το φορολογικό έτος 2014, το δικαίωμα να κοινοποιηθούν πράξεις με βάση τη δεκαετία έχει ήδη παραγραφεί.
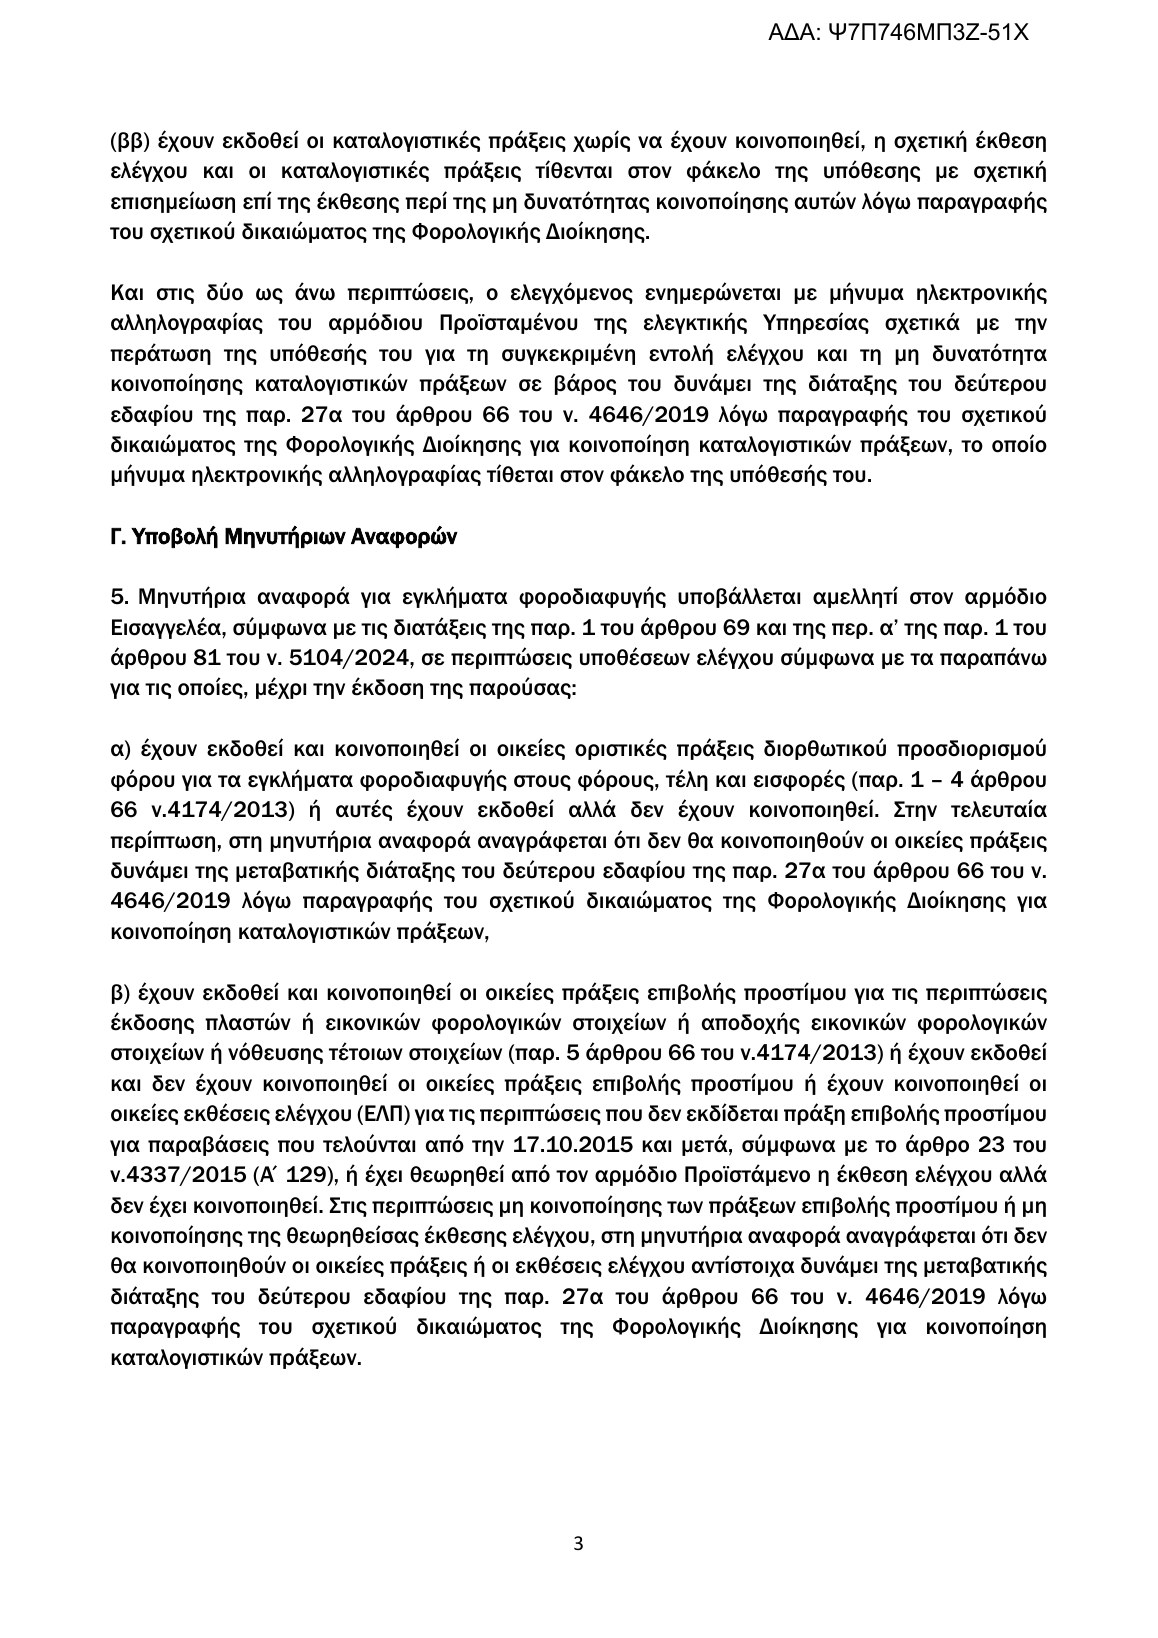
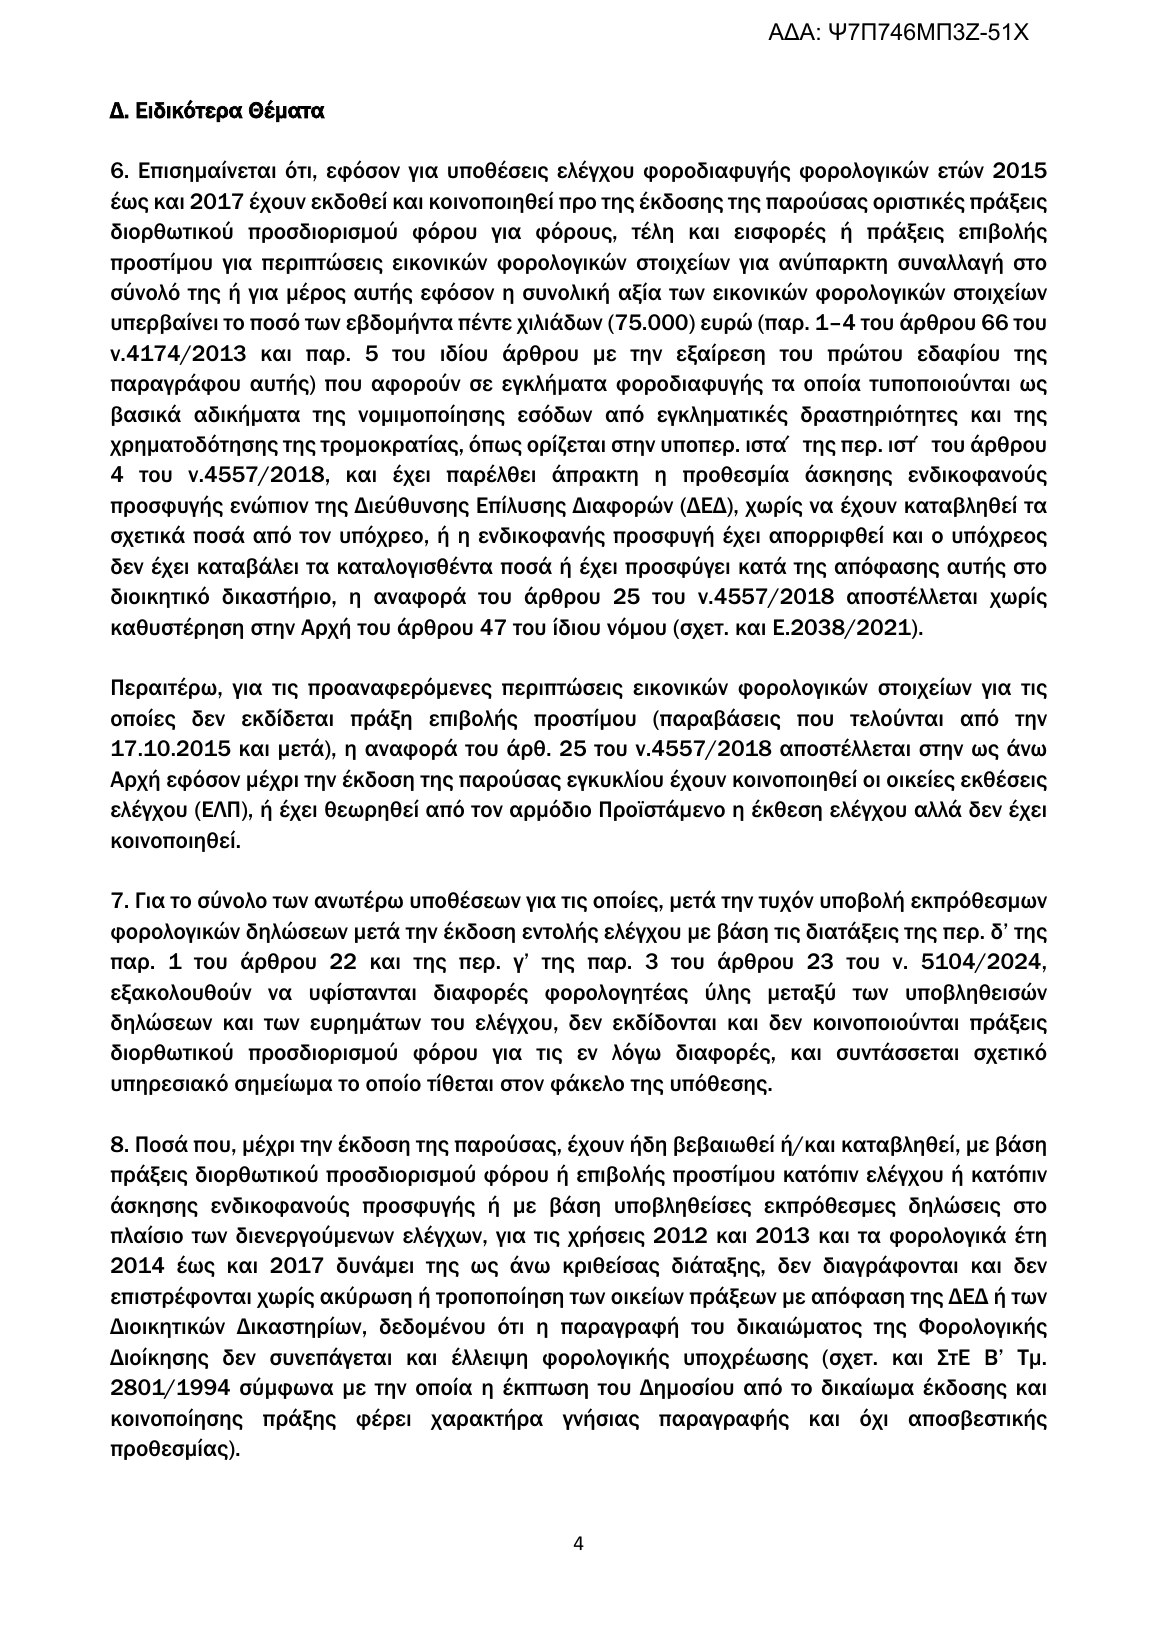
Για τα φορολογικά έτη 2015 έως 2017, δεν εκδίδονται και δεν κοινοποιούνται πλέον πράξεις διορθωτικού προσδιορισμού φόρου ή προστίμου με βάση αυτή τη διάταξη. Οι ανοιχτοί έλεγχοι κλείνουν με υπηρεσιακό σημείωμα, και ο ελεγχόμενος ενημερώνεται με email από τον προϊστάμενο της ελεγκτικής υπηρεσίας. Αν είχαν εκδοθεί πράξεις χωρίς να σας κοινοποιηθούν, μπαίνουν στον φάκελο με σημείωση ότι δεν μπορούν να κοινοποιηθούν λόγω παραγραφής.
Τι δεν σημαίνει η απόφαση
Πρώτο: δεν επιστρέφονται αυτόματα χρήματα. Ποσά που έχουν ήδη βεβαιωθεί ή πληρωθεί για 2012 έως 2017 με βάση αυτή τη διάταξη δεν διαγράφονται και δεν επιστρέφονται χωρίς ακύρωση ή τροποποίηση των πράξεων από τη Διεύθυνση Επίλυσης Διαφορών ή τα διοικητικά δικαστήρια. Η εγκύκλιος εξηγεί ότι η παραγραφή του δικαιώματος του Δημοσίου δεν σημαίνει ότι δεν υπήρχε φορολογική υποχρέωση.
Δεύτερο: οι ρυθμίσεις οφειλών του άρθρου 75 του Κώδικα Φορολογικής Διαδικασίας συνεχίζουν κανονικά, εφόσον τηρείτε τους όρους πληρωμής.
Τρίτο: δεν κλείνει το ποινικό σκέλος. Σε συγκεκριμένες περιπτώσεις η εγκύκλιος δίνει οδηγία να υποβάλλεται κανονικά μηνυτήρια αναφορά στον εισαγγελέα.
Τέταρτο: δεν παραγράφονται γενικά όλες οι υποθέσεις 2012 έως 2017. Η εγκύκλιος αφορά τις υποθέσεις φοροδιαφυγής που στηρίζονταν στη μεταβατική δεκαετία του νόμου 4646/2019.
Τι ισχύει για τις νεότερες χρήσεις
Για τις νεότερες χρήσεις ο γενικός κανόνας του Κώδικα Φορολογικής Διαδικασίας, άρθρο 37 του νόμου 5104/2024, είναι 5 χρόνια από το τέλος του έτους μέσα στο οποίο λήγει η προθεσμία της δήλωσης. Ο νόμος προβλέπει παρατάσεις σε ειδικές περιπτώσεις και 10 χρόνια κατ’ εξαίρεση: αν δεν υποβλήθηκε δήλωση, ή αν μετά την πενταετία έρθουν νέα στοιχεία, και μόνο για το θέμα που αφορούν. Το δικαστήριο δεν απαγόρευσε κάθε παράταση. Απαγόρευσε τις αναδρομικές και τις δυσανάλογες.
Πέρα από την εφορία
Η ίδια λογική έχει ήδη εφαρμοστεί και αλλού. Στις ασφαλιστικές εισφορές, η Ολομέλεια του ΣτΕ με την απόφαση 1833/2021 έκρινε αντισυνταγματική την εικοσαετία. Ακολούθησε ο νόμος 4997/2022: σήμερα η παραγραφή είναι 10 χρόνια, και 5 χρόνια για εισφορές από την 1/1/2026 και μετά. Στα τέλη κυκλοφορίας, με την απόφαση 1611/2020, το δικαστήριο δέχθηκε την πενταετία.
Προσοχή όμως: αυτές είναι παλαιότερες αποφάσεις, όχι συνέπεια της 1246/2026.
Τι κάνετε πρακτικά
- Αν έχετε ανοιχτό έλεγχο φοροδιαφυγής για 2015 έως 2017, που στηρίζεται στη δεκαετία, περιμένετε το email περάτωσης και κρατήστε το στο αρχείο σας.
- Αν έχετε ήδη πληρώσει ή σας έχουν βεβαιώσει ποσά, ο δρόμος για ακύρωση ή τροποποίηση είναι η Διεύθυνση Επίλυσης Διαφορών ή τα διοικητικά δικαστήρια. Αυτόματη επιστροφή δεν υπάρχει.
- Αν είστε σε ρύθμιση του άρθρου 75, συνεχίστε να τηρείτε τους όρους.
- Και μη θεωρήσετε ότι κλείνει και το ποινικό.
Ποιους αφορά και ποιους δεν αφορά
Αφορά όσους έχουν ή είχαν έλεγχο φοροδιαφυγής για τις χρήσεις 2012 έως 2017 με βάση τη δεκαετή μεταβατική διάταξη του νόμου 4646/2019.
Δεν αφορά υποθέσεις που στηρίζονται σε άλλη βάση παραγραφής, ούτε τις χρήσεις 2018 και μετά, και δεν φέρνει αυτόματη επιστροφή χρημάτων.
Το μήνυμα της απόφασης είναι απλό: η παραγραφή πρέπει να είναι γνωστή από πριν, εύλογη και όχι αναδρομική.
Για να μαθαίνετε πρώτοι κάθε αλλαγή, σκανάρετε το QR code ή μπείτε στο vipbusinesshub.com και πατήστε “Viber Community”.
Πηγές
- ΣτΕ 1246/2026
- Εγκύκλιος Ε.2072/2026 (9/11/2026, ΑΔΑ Ψ7Π746ΜΠ3Ζ-51Χ), ΑΑΔΕ
- Σύνταγμα, άρθρο 78
- ΣτΕ Ολ. 1738/2017
- ν. 5104/2024, άρθρο 37
- ν. 4997/2022, άρθρο 6
- ΣτΕ Ολ. 1833/2021
- ΣτΕ 1611/2020
Το κείμενο αυτό είναι ενημέρωση και όχι φορολογική ή νομική συμβουλή. Για τη δική σας περίπτωση, μιλήστε με το λογιστή, το δικηγόρο ή το σύμβουλό σας.
Χρειάζεστε Εξατομικευμένες Συμβουλές;
Επικοινωνήστε μαζί μας για μια δωρεάν συνεδρία και ανακαλύψτε πώς μπορούμε να βοηθήσουμε την επιχείρησή σας.
Κλείστε Δωρεάν Συνεδρία →